PKV oder GKV in Bayern: Was ist günstiger?
Die Frage stellt sich vor dem ersten Tag im Referendariat und begleitet dich bis in die Pension. Hier rechnen wir sie für Bayern an einem festen Beispiel durch, mit den Zahlen aus unseren beiden Rechnern.
Im Referendariat: Beamtin oder Beamter auf Widerruf
Das Beispiel: Jahrgang 2002, Lehramt A13, ohne Kinder, ohne Vorerkrankungen, Verbeamtung auf Probe zwei Jahre nach Beginn des Referendariats. Der Anwärtergrundbetrag in Bayern liegt bei 1.735,21 € brutto im Monat.
| Monatlich | Privat | Gesetzlich | Unterschied |
|---|---|---|---|
| Referendariat | 77,85 € | 334,90 € | 257,05 € |
| Ab Probe (Stufe 1) | 280,41 € | 1.012,78 € | 732,37 € |
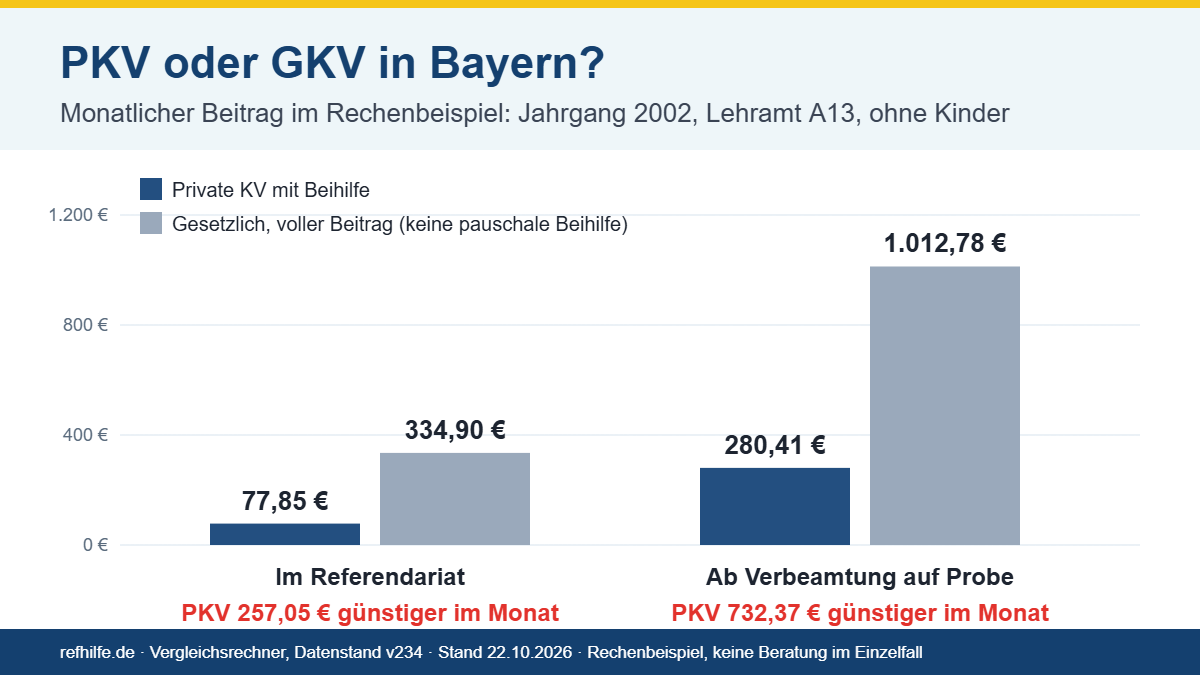
So entsteht der gesetzliche Wert im Referendariat: Bayern zahlt keinen Zuschuss zur gesetzlichen Kasse. Du trägst den vollen Beitrag von 16,9 % (14,0 % ermäßigter Satz plus 2,9 % durchschnittlicher Zusatzbeitrag), also 293,25 €, dazu die Pflegeversicherung mit 41,65 €.
Über das Berufsleben: Beamtin oder Beamter auf Lebenszeit
Dieselbe Person, gerechnet mit dem Familienrechner: Verbeamtung auf Probe 2028, Heirat 2032, durchgehend A13 bis zur Pension mit 67. Der Rechner vergleicht jedes Jahr beide Wege und zinst die Unterschiede auf heute ab.
| Jahr, mit zwei Kindern | Gesetzlich | Privat mit Beihilfe |
|---|---|---|
| 2028 (Alter 26) | 1.012,78 € | 280,41 € |
| 2032 (Alter 30) | 1.240,92 € | 326,78 € |
| 2036 (Alter 34), 2 Kinder | 1.560,96 € | 633,59 € |
| 2052 (Alter 50), 2 Kinder | 3.083,85 € | 747,15 € |
| 2069 (Alter 67), Ruhestand | 3.968,44 € | 903,77 € |
Warum der Abstand wächst: Der gesetzliche Beitrag hängt am Gehalt und steigt mit jeder Erfahrungsstufe und Besoldungserhöhung. Der private Beitrag richtet sich nach Eintrittsalter und Tarif. Mit Kindern wird der Vorteil kleiner, weil Kinder in der gesetzlichen Kasse in der Regel beitragsfrei mitversichert sind.
Wann die Rechnung anders ausfallen kann
Beide Rechnungen gehen von einem typischen Lebensweg aus. Diese Punkte verändern das Ergebnis:
- Vorerkrankungen: Sie können in der privaten Versicherung zu Zuschlägen oder Ausschlüssen führen.
- Teilzeit oder Elternzeit: Der gesetzliche Beitrag sinkt mit dem Gehalt, der private nicht.
- Ein Partner mit eigenem gutem Einkommen oder mehr Kinder verschieben den Vergleich.
- Ein anderer Tarif: Gerechnet ist Grundschutz mit Mehrbettzimmer. Mehr Leistung kostet mehr Beitrag.
- Ein Wechsel des Bundeslands: Dann gilt das Beihilferecht des neuen Landes.
Eine bekannte Grenze des Familienrechners: In den späten Jahren weist er den gesetzlichen Beitrag eher zu hoch aus. Der Wert bis 67 ist deshalb belastbarer als der Wert bis 85.
Was in Bayern besonders ist
Nein. Bayern bietet keine pauschale Beihilfe (kein „Hamburger Modell“). Art. 96 BayBG und BayBhV kennen nur die prozentuale Beihilfe; der Begriff „Pauschalbeihilfe“ bezeichnet in Bayern ausschließlich die Pflegepauschale bei häuslicher Pflege (§§ 32, 33 BayBhV, BayBhVBek Nr. 32).
Alle Einzelheiten stehen auf der Seite Krankenversicherung in Bayern.
Beihilfe in Bayern: die Eckdaten für deinen Vergleich
Diese Regeln entscheiden in Bayern mit darüber, ob die private oder die gesetzliche Versicherung für dich günstiger ist. Wörtlich aus unserer geprüften Datenbank (Datenstand v235).
| Bemessungssatz ledig | Für ledige Referendarinnen und Referendare ohne Kind beträgt der Bemessungssatz 50 %. Fundstelle: Art. 96 Abs. 3 Satz 2 Nr. 1 BayBG; § 46 Abs. 1 BayBhV · Stand: 01.01.2025 |
|---|---|
| ab zwei Kindern | Ab zwei berücksichtigungsfähigen Kindern beträgt der Bemessungssatz 70 %. Fundstelle: Art. 96 Abs. 3 Satz 3 BayBG; § 46 Abs. 2 BayBhV · Stand: 01.01.2025 |
| Kostendämpfungspauschale | Bayern erhebt keine Kostendämpfungspauschale. Kostenbeteiligungsinstrumente sind ausschließlich: 3 € Eigenbeteiligung je verordnetem Arznei-/Verbandmittel/Medizinprodukt (mit Ausnahmen und Belastungsgrenze) und die Wahlleistungs-Eigenbeteiligungen (25 €/7,50 € pro Tag). Fundstelle: Art. 96 Abs. 2 Satz 7, Abs. 3 Satz 5–8 BayBG; BayBhV (Volltext geprüft) · Stand: 01.01.2025 |
| Pauschale Beihilfe wählbar? | Nein. Bayern bietet keine pauschale Beihilfe (kein „Hamburger Modell“). Art. 96 BayBG und BayBhV kennen nur die prozentuale Beihilfe; der Begriff „Pauschalbeihilfe“ bezeichnet in Bayern ausschließlich die Pflegepauschale bei häuslicher Pflege (§§ 32, 33 BayBhV, BayBhVBek Nr. 32). Fundstelle: Art. 96 Abs. 3 Satz 1, 2 BayBG; §§ 32, 46 BayBhV; BayBhVBek Nr. 32; Art. 96 Abs. 2 Satz 4, 5 BayBG; § 46 Abs. 3 BayBhV · Stand: BayBhVBek, konsolidiert |
| Bindung an die Wahl | Entfällt – da Bayern keine pauschale Beihilfe anbietet, existiert keine unwiderrufliche Wahlentscheidung. Der Beihilfeanspruch selbst ist gesetzlich zugewiesen, nicht wählbar, und nicht abtretbar/verpfändbar/pfändbar. Fundstelle: § 1 Abs. 2 BayBhV; Art. 96 BayBG · Stand: 07.07.2026 |
| Gesetzlich versichert | Bei GKV-Mitgliedern ist der Beihilfeanspruch auf Zahnersatz, Heilpraktiker und stationäre Wahlleistungen beschränkt; im Übrigen gehen GKV-Sachleistungen vor. Fundstelle: Art. 96 Abs. 2 Satz 3, 5, Abs. 3 Satz 6 Nr. 2 BayBG; § 46 Abs. 3 BayBhV · Stand: 01.01.2025 |
Häufige Fragen
Was ist in Bayern günstiger: PKV oder GKV als Anwärter?
Im Rechenbeispiel die private Krankenversicherung mit Beihilfe. Sie kostet im Referendariat 77,85 € im Monat, die gesetzliche Kasse ohne Zuschuss (voller Beitrag) 334,90 €. Das sind 257,05 € weniger im Monat. Grundlage: Jahrgang 2002, Lehramt A13, ohne Kinder, Datenstand v235.
Was ist in Bayern günstiger: PKV oder GKV als Beamter?
Im Rechenbeispiel ebenfalls die private Krankenversicherung mit Beihilfe. Ab der Verbeamtung auf Probe kostet sie 280,41 € statt 1.012,78 € im Monat. Über das Berufsleben bis 67 ergibt das ohne Kinder einen Vorteil von 461.211 € in heutigem Geld.
Lohnt sich die PKV in Bayern auch mit Kindern?
Im Rechenbeispiel ja, der Vorteil fällt aber kleiner aus: mit zwei Kindern 445.367 € bis 67 statt 461.211 € ohne Kinder. Der Grund: In der gesetzlichen Kasse sind Kinder in der Regel beitragsfrei mitversichert, privat braucht jedes Kind einen eigenen, wegen der Beihilfe kleinen Beitrag.
Persönlich klären
Was heißt das konkret für dich? Im kostenlosen Erstgespräch gehen wir deine Situation in Bayern durch.
Termin buchenoder anrufen: +49 251 41485-0
Dein Leitfaden
Alle Fristen, Anträge und Zahlen für Bayern im Leitfaden, kostenlos per E-Mail.
Leitfaden anfordernWas kostet dich die Krankenversicherung?
Rechne aus, was PKV oder pauschale Beihilfe in Bayern für dich bedeuten.
Zum RechnerSprich mit uns, bevor du unterschreibst.
Kostenlos und unverbindlich, im Büro in Münster, per Video oder am Telefon: +49 251 41485-0 (Mo–Do 8:30–17:30 Uhr, Fr 8–16 Uhr oder nach Vereinbarung)
Termin buchenInformationen zu unserem Status als Versicherungsmakler: Erstinformation nach § 15 VersVermV